
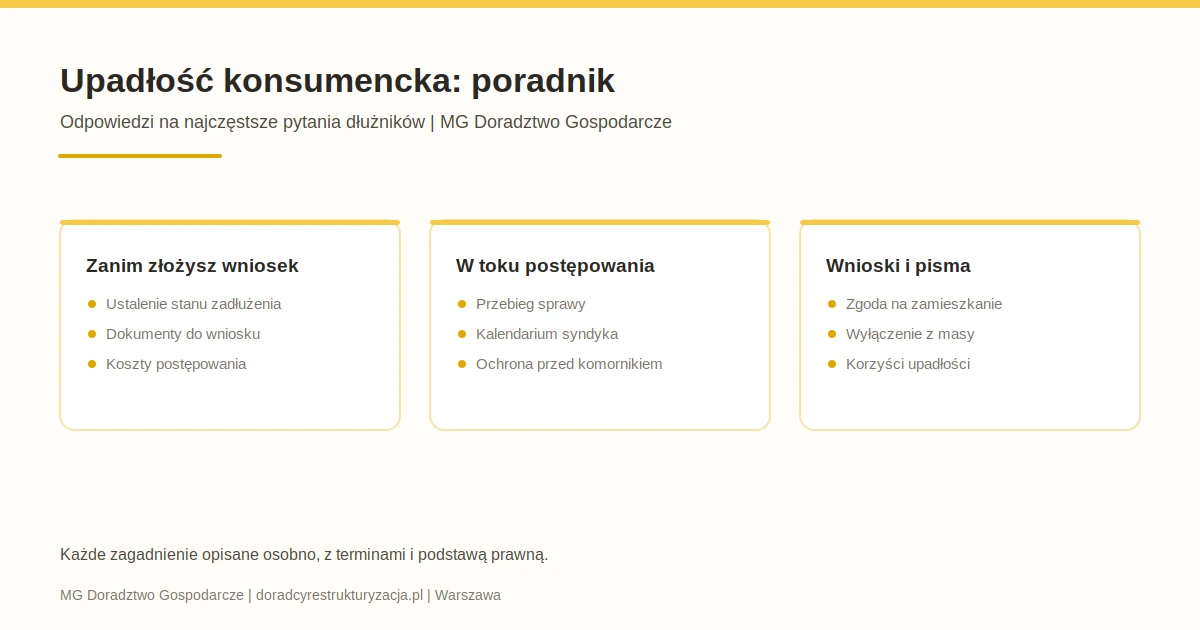
Zanim złożysz wniosek o upadłość konsumencką
Dobrze przygotowana sprawa przebiega szybciej, ponieważ sąd nie musi wzywać do uzupełnienia braków.
Ta część poradnika dotyczy przygotowania sprawy. Przede wszystkim chodzi o ustalenie pełnego obrazu zadłużenia, skompletowanie dokumentów oraz realną ocenę kosztów postępowania.
Upadłość konsumencka krok po kroku
Praktyczny przewodnik przez całe postępowanie — od przygotowania wniosku i ogłoszenia upadłości, przez czynności syndyka, aż do planu spłaty i oddłużenia.
Jak ustalić stan swojego zadłużenia
Sposób zebrania informacji o wszystkich zobowiązaniach, a także o długach przekazanych firmom windykacyjnym oraz objętych egzekucją.
Upadłość konsumencka a komornik
Co dzieje się z egzekucją po ogłoszeniu upadłości, kiedy komornik przestaje prowadzić czynności oraz co dalej z zajętym wynagrodzeniem, rachunkiem, samochodem i nieruchomością.
Jakie dokumenty są potrzebne
Kompletna lista załączników do wniosku o ogłoszenie upadłości konsumenckiej, a przy tym wyjaśnienie, czemu służy każdy z nich.
Ile kosztuje upadłość konsumencka
Opłata sądowa i koszty postępowania pokrywane z masy upadłości, a ponadto wynagrodzenie syndyka oraz honorarium pełnomocnika.
Upadłość konsumencka bez majątku
Czy można ogłosić upadłość, gdy nie ma się mieszkania, samochodu ani oszczędności, kto wtedy pokrywa koszty postępowania, co robi syndyk i jaka część dochodu pozostaje do dyspozycji upadłego.
Ile trwa upadłość konsumencka
Praktyczne zestawienie terminów i etapów postępowania — od złożenia wniosku, przez czynności syndyka, aż do planu spłaty lub umorzenia zobowiązań.
Przebieg i skutki postępowania upadłościowego
Ta część poradnika przyda się przede wszystkim po złożeniu wniosku, a zatem wtedy, gdy sprawa toczy się już przed sądem.
Druga część opisuje to, co dzieje się po złożeniu wniosku. Dłużnicy pytają zwykle o dwie rzeczy, a mianowicie o kolejność czynności oraz o moment, w którym kończy się egzekucja komornicza.
Korzyści ogłoszenia upadłości
Skutki prawne, które następują już z dniem ogłoszenia upadłości, a zatem znacznie wcześniej niż umorzenie zobowiązań.
Jakie długi można umorzyć?
Które zobowiązania znikają po oddłużeniu, a które pozostają mimo upadłości — w tym kredyty, długi wobec ZUS, alimenty i grzywny.
Przebieg postępowania upadłościowego konsumenta
Kolejne etapy postępowania, a mianowicie od złożenia wniosku po prawomocne zakończenie sprawy.
Ochrona przed komornikiem
Co dzieje się z egzekucją i zajęciami po ogłoszeniu upadłości, a ponadto jakie prawa ma wtedy dłużnik.
Upadłość konsumencka a komornik
Co dzieje się z prowadzoną egzekucją komorniczą po ogłoszeniu upadłości oraz kiedy komornik musi zakończyć swoje działania.
Kalendarium czynności syndyka
Harmonogram działań syndyka, a przy tym terminy wynikające z Prawa upadłościowego.
Mieszkanie zadłużonego konsumenta
Porównanie egzekucji sądowej, upadłości konsumenckiej i układu z wierzycielami z punktu widzenia możliwości zachowania mieszkania.
Plan spłaty wierzycieli
Jak sąd ustala wysokość i okres planu spłaty, od czego zależą raty oraz kiedy możliwe jest umorzenie zobowiązań bez wykonywania planu.
Umorzenie zobowiązań bez planu spłaty i warunkowe umorzenie
Kiedy sąd umarza długi od razu, bez żadnych spłat, a kiedy orzeka warunkowe umorzenie na pięć lat, jakie obowiązki ciążą wtedy na upadłym i czym obie ścieżki różnią się od planu spłaty.
Działalność gospodarcza po ogłoszeniu upadłości konsumenckiej
Czy upadły może założyć firmę w toku postępowania, co dzieje się z dochodem i przedsiębiorstwem w masie upadłości, dlaczego B2B bywa pozorną działalnością i kiedy praca na własny rachunek jest bezpieczna.
Wnioski i pisma składane w toku sprawy
Pisma te przygotowujemy również w ramach prowadzenia sprawy, o ile klient korzysta z pełnej obsługi. Każde z nich składa się natomiast w określonym terminie.
Trzecia część dotyczy pism, które upadły składa już po ogłoszeniu upadłości. Są to jednocześnie sprawy najbardziej dotkliwe, ponieważ dotyczą mieszkania oraz przedmiotów codziennego użytku.
Wniosek o zgodę na zamieszkanie
Co dzieje się z mieszkaniem albo domem, w którym mieszka upadły, a także jak sformułować wniosek do sędziego-komisarza.
Wniosek o wyłączenie z masy upadłości
Kiedy sąd dopuszcza zachowanie składnika majątku, a mianowicie wtedy, gdy jego likwidacja godziłaby w elementarne potrzeby życiowe.
Poradnik upadłości konsumenckiej: w jakiej kolejności czytać
Ustal pełny obraz zadłużenia
Najpierw zbierz informacje o wszystkich wierzycielach, także o tych, którzy nabyli wierzytelność w drodze cesji. Niekompletny spis jest bowiem najczęstszą przyczyną problemów na dalszym etapie.
Sprawdź, czy przesłanki są spełnione
Następnie oceń, czy utraciłeś zdolność do regulowania wymagalnych zobowiązań pieniężnych oraz jakie były przyczyny tego stanu.
Skompletuj dokumenty
Przygotuj umowy, wezwania, zawiadomienia komornicze oraz dokumenty potwierdzające dochód i sytuację rodzinną.
Poznaj koszty i przebieg
Zapoznaj się z kosztami postępowania, a ponadto z kalendarium czynności syndyka, aby wiedzieć, czego oczekiwać po ogłoszeniu upadłości.
Przygotuj wnioski dotyczące majątku
Wreszcie sprawdź zasady dotyczące mieszkania oraz wyłączenia składników z masy upadłości, ponieważ te pisma składa się w określonych terminach.
Kiedy poradnik nie wystarczy
Poradnik upadłości konsumenckiej odpowiada na najczęstsze pytania, jednak nie zastępuje analizy konkretnej sprawy. Ocena zasadności wniosku zależy bowiem od stanu faktycznego, w tym od czynności dokonanych w ostatnich latach.
- darowizny albo sprzedaż składników majątku w okresie poprzedzającym wniosek,
- poręczenia cudzych zobowiązań, a także wspólne kredyty zaciągnięte z małżonkiem,
- działalność gospodarcza prowadzona w przeszłości oraz zaległości publicznoprawne,
- ponadto toczące się postępowania sądowe i egzekucyjne,
- wreszcie spory dotyczące majątku wspólnego oraz rozdzielności majątkowej.
Każda z tych okoliczności wymaga opisania we wniosku w sposób zgodny z rzeczywistością. Zatajenie majątku albo wierzyciela jest natomiast jedną z podstaw odmowy umorzenia zobowiązań. Dlatego przy sprawach z takim tłem warto skonsultować wniosek przed jego złożeniem.
Zakres naszej pomocy opisujemy natomiast na stronie dotyczącej upadłości konsumenckiej. Przedsiębiorcom natomiast dedykowane są strony o upadłości przedsiębiorstwa oraz o postępowaniu o zatwierdzenie układu.
Potrzebujesz pomocy w swojej sprawie?
Wypełnij formularz wstępnej analizy upadłości konsumenckiej. Przekazane informacje o zadłużeniu, działalności i egzekucji pomogą nam przygotować się do kontaktu i wstępnie ocenić sytuację.
- +48 664 988 740
- biuro@mgdg.pl
- ul. Szadkowskiego 5 lok. 29, 01-493 Warszawa