

Jak działa ochrona przed komornikiem
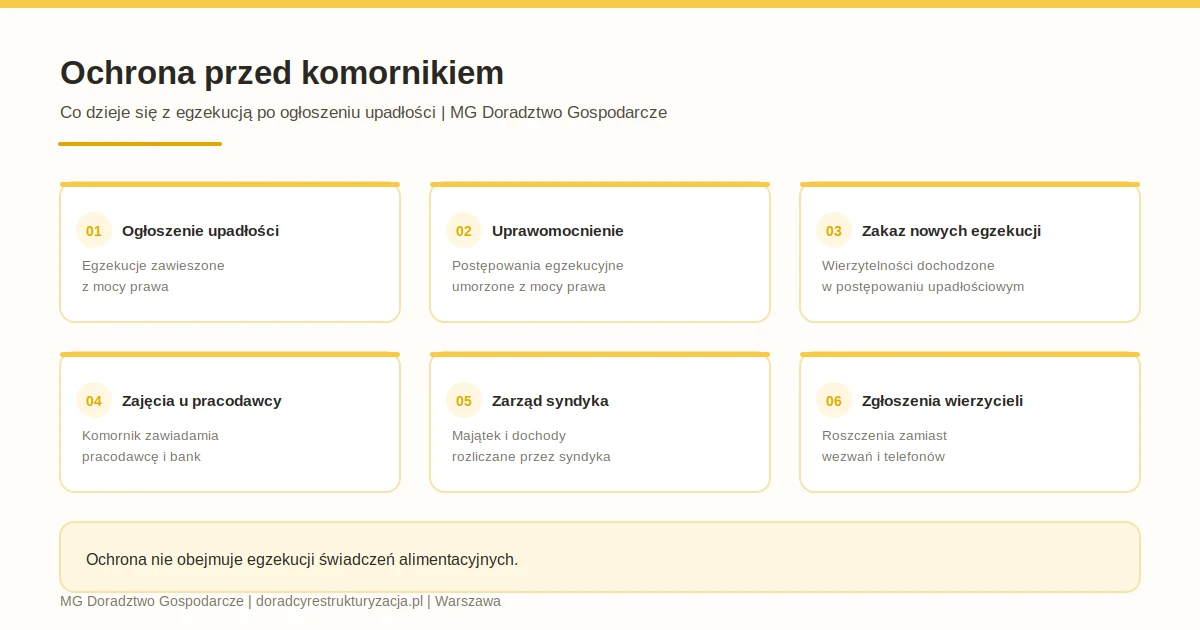
Ochrona wynika wprost z ustawy, a zatem nie wymaga odrębnego wniosku ani zgody wierzyciela. Skutek następuje w dwóch krokach, co w praktyce bywa źródłem nieporozumień.
Zgodnie z art. 146 ustęp 1 Prawa upadłościowego postępowanie egzekucyjne skierowane do majątku wchodzącego w skład masy upadłości, wszczęte przed dniem ogłoszenia upadłości, ulega zawieszeniu z mocy prawa z dniem ogłoszenia upadłości. Z dniem uprawomocnienia się postanowienia o ogłoszeniu upadłości postępowanie to umarza się z mocy prawa.
Po ogłoszeniu upadłości niedopuszczalne jest ponadto wszczęcie nowej egzekucji skierowanej do majątku wchodzącego w skład masy upadłości. Sumy uzyskane w zawieszonym postępowaniu, a jeszcze niewydane, przelewa się natomiast do masy upadłości.
Zawieszenie następuje z dniem ogłoszenia upadłości, natomiast umorzenie dopiero z chwilą uprawomocnienia się postanowienia. Między tymi zdarzeniami mija zwykle kilka tygodni, dlatego formalne zakończenie spraw u komornika nie następuje tego samego dnia.
Co dzieje się z zajęciami wynagrodzenia i rachunku
Sam skutek prawny jest natychmiastowy, jednak jego wykonanie wymaga przepływu informacji między sądem, syndykiem, komornikiem oraz pracodawcą i bankiem. Warto wiedzieć, w jakiej kolejności to przebiega.
- syndyk zawiadamia komorników prowadzących egzekucje, a ponadto pracodawcę oraz banki,
- komornik uchyla zajęcia i przekazuje sprawę zgodnie z przepisami o skutkach ogłoszenia upadłości,
- pracodawca przekazuje zajętą część wynagrodzenia syndykowi, a nie komornikowi,
- środki na rachunku wchodzą do masy upadłości i pozostają w dyspozycji syndyka,
- wreszcie sumy uzyskane w toku zawieszonej egzekucji, a jeszcze niewypłacone wierzycielowi, trafiają do masy.
Jeżeli po ogłoszeniu upadłości komornik nadal dokonuje zajęć, najczęściej przyczyną jest brak informacji o postanowieniu. Wystarczy wtedy przekazać komornikowi dane sprawy oraz sygnaturę, ponieważ obwieszczenie o ogłoszeniu upadłości jest jawne w Krajowym Rejestrze Zadłużonych.
Czego ochrona nie obejmuje
Rzetelna informacja o granicach ochrony jest równie ważna jak opis jej skutków, ponieważ dotyczy sytuacji, w których dłużnik oczekuje więcej, niż daje ustawa.
- egzekucji świadczeń alimentacyjnych, która toczy się dalej także po ogłoszeniu upadłości,
- zobowiązań powstałych po ogłoszeniu upadłości, ponieważ nie są objęte postępowaniem,
- składników majątku, które nie wchodzą do masy upadłości,
- wreszcie odpowiedzialności współdłużników oraz poręczycieli, których sytuacja nie ulega zmianie.
Szerzej o zakresie umorzenia piszemy w artykule o korzyściach upadłości konsumenckiej.
Syndyk zamiast komornika
Po ogłoszeniu upadłości zarząd majątkiem obejmuje syndyk działający pod nadzorem sądu. Wierzyciele dochodzą roszczeń przez zgłoszenie wierzytelności, a zatem w jednym postępowaniu zamiast kilku równoległych egzekucji.
Zmienia to sytuację dłużnika w dwóch wymiarach. Po pierwsze ustają wezwania do zapłaty oraz kontakty firm windykacyjnych. Ponadto wszyscy wierzyciele traktowani są według tych samych zasad, wynikających z kategorii zaspokojenia.
Syndyk nie reprezentuje interesów upadłego, lecz prowadzi postępowanie pod nadzorem sądu. Dlatego przy wezwaniach dotyczących wynagrodzenia albo mieszkania warto skonsultować odpowiedź przed jej wysłaniem.
Co zrobić, gdy egzekucja już trwa
Ustal stan zadłużenia
Najpierw sprawdź, kto prowadzi egzekucje oraz na czyją rzecz. Sposób weryfikacji opisujemy w artykule o ustaleniu stanu zadłużenia.
Sprawdź przesłanki upadłości
Następnie oceniamy, czy występuje niewypłacalność oraz jakie okoliczności doprowadziły do jej powstania.
Przygotuj wniosek
Kompletny wniosek wraz z uzasadnieniem ogranicza ryzyko wezwań do uzupełnienia braków, a zatem skraca czas do ogłoszenia upadłości.
Poinformuj komornika
Po ogłoszeniu upadłości przekazujemy informację komornikom, a ponadto pilnujemy prawidłowego rozliczenia zajętych kwot.
Zakres naszej pomocy opisujemy na stronie dotyczącej upadłości konsumenckiej, a koszty w artykule o kosztach upadłości.
Komornik zajmuje Twoje wynagrodzenie?
Skorzystaj z bezpłatnej konsultacji. Sprawdzimy, czy egzekucję da się zatrzymać, a także w jakim terminie jest to realne w Twojej sytuacji.
- +48 664 988 740
- biuro@mgdg.pl
- ul. Szadkowskiego 5 lok. 29, 01-493 Warszawa